夏磊 疫情之后,房地產投資如何走?
2020年新冠疫情沖擊下,房地產市場經歷了先抑后揚的走勢。隨著國內疫情得到有效控制,二季度以來銷售、投資等指標逐步修復。進入后疫情時代,房地產投資將走向何方?本文結合政策基調、市場供需與結構性因素,梳理關鍵趨勢與投資邏輯。
一、政策定調:房住不炒與因城施策
“房住不炒”仍是長期指導原則。疫情后,部分城市為緩解財政壓力試探性放松調控,但中央層面多次重申不將房地產作為短期刺激經濟的手段。因城施策更加靈活,例如人才落戶放寬、公積金政策調整等。這意味著全面松綁概率很低,但局部微調將持續。投資決策需關注城市能級與政策邊際變化。
二、市場分化:核心城市與都市圈韌性更強
疫情加劇了區域分化。一二線城市及長三角、珠三角等都市圈,因人口流入、產業基礎好,需求恢復更快,房價和地價相對堅挺。而非核心三四線城市面臨人口流出、庫存高企問題,后疫情時代反彈乏力。投資應聚焦有人口增量、經濟活力的區域,警惕過度依賴棚改紅利的低能級城市。
三、需求結構:剛需與改善型主導
疫情后,居民對居住品質要求提升,改善型需求釋放。婚嫁、落戶等剛需依然穩定。投資需關注產品力:物業服務質量、戶型設計、社區配套等成為溢價關鍵。線上營銷、VR看房等數字化手段加速滲透,但大宗交易仍依賴線下體驗。
四、房企策略:降杠桿與多元化
“三道紅線”融資新規雖在疫情后試點,但方向明確:控負債、降杠桿。房企從高周轉轉向穩健經營,拿地更聚焦核心城市,并嘗試物業、商業、養老等多元化業務。投資者應優選財務健康、土儲優質的房企。債券市場方面,高收益地產債需警惕信用風險。
五、投資工具選擇:直接與間接
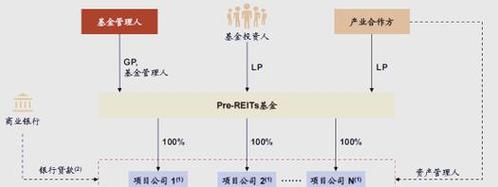
個人投資者可考慮:1)核心城市住宅,長期保值增值,但流動性降低;2)房地產信托投資基金(REITs),疫情后基礎設施REITs試點推進,為商業地產提供退出渠道,但住宅REITs尚待破冰;3)地產股,估值處于歷史低位,但需精選標的。機構投資者則關注存量物業改造、物流地產等新賽道。
六、風險與展望
風險包括:疫情反復、政策超預期收緊、居民收入增速放緩、部分城市房價下跌。未來房地產投資將從“普漲”轉向“結構性機會”,收益率預期需下調。建議分散配置,關注租購并舉、城市更新等政策紅利。
后疫情時代房地產投資邏輯已變:短期看政策與資金,中期看人口與產業,長期看經濟與貨幣。理性投資,優選區域與資產,方能穿越周期。
如若轉載,請注明出處:http://m.yishib.com/product/53.html
更新時間:2026-10-13 04:46:11